Annonce – sponsoreret indhold.
Vil du spare penge på a-kasse uden at miste din ret til dagpenge? Du er langt fra alene. Tusindvis af danskere betaler hver måned for et a-kassemedlemskab uden at have undersøgt, om de kunne få præcis samme sikkerhed til en lavere pris. Forskellen mellem den billigste og dyreste tværfaglige a-kasse kan udgøre flere hundrede kroner om året — penge, der går direkte fra din konto, uden at du nødvendigvis får mere for dem. Denne guide viser dig trin for trin, hvordan du gennemgår dit nuværende medlemskab, forstår hvad du reelt betaler for, og vurderer om et skift kan betale sig for netop dig.
- A-kassepriser i 2026 svinger fra 521 kr. til over 560 kr. månedligt for tværfaglige a-kasser — dagpengeretten er den samme
- En stor del af kontingentet er fastsat af staten; det er kun administrationsbidraget, der varierer mellem a-kasserne
- Fagforening og lønsikring er tilvalg, ikke en del af a-kassen — tjek om du betaler for noget, du ikke bruger
- Du kan skifte a-kasse uden at miste anciennitet, så længe du melder dig ind i den nye, før du melder dig ud af den gamle
Hvorfor priserne på a-kasse varierer så meget
Det kan virke mærkeligt, at noget så reguleret som en a-kasse kan have forskellige priser. Forklaringen ligger i, hvordan kontingentet er sammensat. Hver måned betaler du tre ting: et statsbidrag, et ATP-bidrag og et administrationsbidrag. De to første er ens for alle a-kasser og udgør tilsammen 414 kroner i 2026. Det er administrationsbidraget — altså det, det koster at drive selve a-kassen — der skaber prisforskellen.
Nogle a-kasser har store organisationer med fysiske kontorer og personlig rådgivning. Andre kører en slankere model med digital selvbetjening. Begge typer giver dig samme dagpengeret, men prisen for at være medlem kan altså svinge. Når du vil sammenlign a-kasser, er det derfor administrationsbidraget, du reelt sammenligner — ikke den grundlæggende ydelse.
Det betyder også, at en billigere a-kasse ikke nødvendigvis er ringere. Dagpengereglerne er lovbestemte og administreres ens, uanset hvilken a-kasse du vælger. Forskellen ligger i serviceniveauet: hvor hurtigt du får svar, om der er telefonisk support, og hvilke digitale værktøjer der stilles til rådighed.
Hvad betaler du egentlig for — a-kasse, fagforening eller lønsikring?
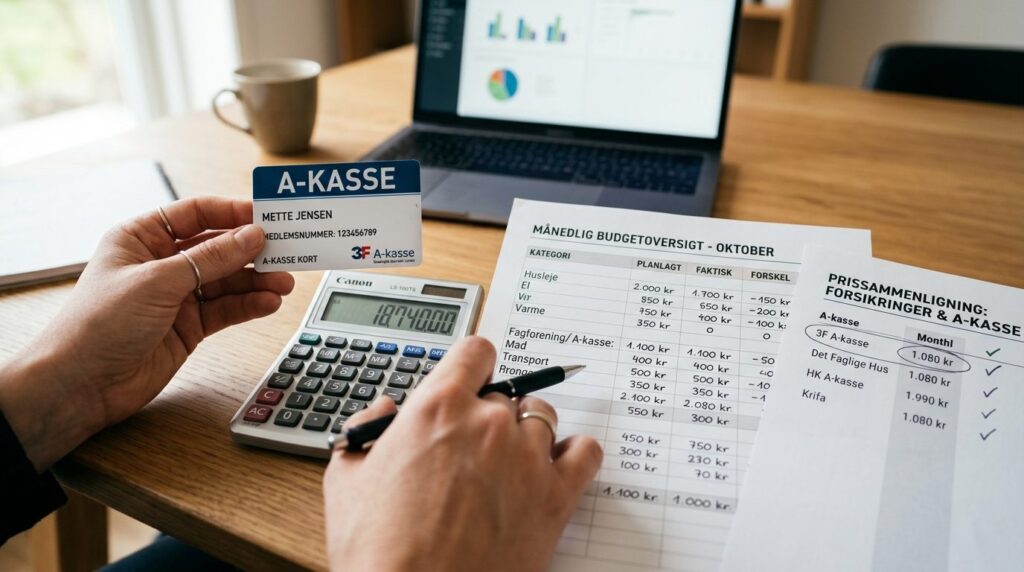
En af de mest almindelige årsager til, at danskere betaler mere end nødvendigt, er forvirring om, hvad der er hvad. Lad os skille tingene ad:
- A-kasse: Din arbejdsløshedsforsikring. Giver dig ret til dagpenge, hvis du bliver ledig. Lovpligtigt for at modtage dagpenge.
- Fagforening: En interesseorganisation, der kan hjælpe dig med løn- og ansættelsesforhold, forhandle overenskomster og bistå ved konflikter med din arbejdsgiver. Ikke nødvendig for dagpenge.
- Lønsikring: En tillægsforsikring, der giver dig ekstra penge oven i dagpengene, hvis du bliver ledig. Typisk et tilkøb.
Mange a-kasser tilbyder pakkeløsninger, hvor fagforening og eventuelt lønsikring er inkluderet. Det kan være en god deal — men kun hvis du faktisk har brug for det. Tjek din seneste kontoudskrift eller dit velkomstbrev fra a-kassen: Betaler du for en fagforening, du aldrig har brugt? Eller en lønsikring, du ikke vidste du havde?
Fagforening: Hvornår giver det mening?
En fagforening kan være guld værd, hvis du havner i en tvist med din arbejdsgiver om opsigelse, løn eller arbejdsvilkår. De tværfaglige fagforeninger som Det Faglige Hus, Krifa og ASE tilbyder ofte en basispakke til lav pris, mens de traditionelle branchefagforeninger typisk koster mere, men har dybere specialviden inden for dit felt.
Spørg dig selv: Har jeg nogensinde haft brug for faglig bistand? Arbejder jeg i en branche med mange konflikter eller usikre ansættelser? Hvis svaret er nej, kan du overveje at vælge en ren a-kasseløsning og spare differencen.
Lønsikring: Hvornår er det pengene værd?
Lønsikring dækker typisk differencen mellem dagpenge og din normale løn i en begrænset periode. For nogle er det en afgørende tryghed — især hvis du har høje faste udgifter som boliglån. For andre er det en unødvendig udgift, fordi de har opsparing eller en partner med indkomst.
Før du betaler for lønsikring, bør du tjekke, om du allerede har dækning gennem din pensionsordning eller en gruppelivsforsikring via arbejdspladsen. Mange har det uden at vide det.
Sådan gennemgår du dit nuværende medlemskab
Nu bliver det konkret. Her er en trinvis guide til at finde ud af, om du betaler for meget:
- Find dit nuværende kontingent: Log ind på din a-kasses hjemmeside eller tjek din netbank for den seneste betaling. Noter det præcise beløb.
- Opdel beløbet: Hvad er ren a-kasse, hvad er fagforening, og hvad er eventuel lønsikring? Denne opdeling fremgår typisk af din kvittering eller dit medlemsbevis.
- Vurder dit forbrug: Hvornår brugte du sidst din fagforening? Har du nogensinde haft brug for lønsikring? Hvis svaret er “aldrig” eller “jeg vidste ikke, jeg havde det”, er der potentiale for besparelse.
- Sammenlign med markedet: Tjek priserne på tværfaglige a-kasser, der er åbne for alle. Den billigste i 2026 er A&Til med 521 kr. månedligt for ren a-kasse.
- Beregn din årlige besparelse: Selv en forskel på 30 kr. om måneden bliver til 360 kr. om året. Over ti år er det 3.600 kr. — penge, der kunne stå på din opsparingskonto i stedet.
Kan du skifte a-kasse uden at miste rettigheder?
Ja, det kan du — og det er enklere, end mange tror. Din anciennitet og optjente dagpengeret følger med, når du skifter. Der er dog én vigtig regel: Meld dig ind i den nye a-kasse, før du melder dig ud af den gamle. På den måde undgår du huller i dit medlemskab, som kan påvirke din dagpengeret.
Her er hvad du skal være opmærksom på:
- Opsigelsesvarsel: De fleste a-kasser har en måneds opsigelse til udgangen af en måned. Tjek din a-kasses vedtægter.
- Indmeldelse i ny a-kasse: Kan typisk ske online på få minutter. Den nye a-kasse sørger ofte for at indhente oplysninger fra den gamle.
- Løbende dagpengesag: Hvis du allerede er ledig og modtager dagpenge, bør du kontakte begge a-kasser, før du skifter, for at sikre en glidende overgang.
- Fagforeningsskift: Hvis din fagforening er koblet til a-kassen, skal du også tage stilling til, om du vil skifte fagforening eller finde en ny separat.
Borger.dk og din nuværende a-kasse kan give dig præcis vejledning om din specifikke situation. Ved tvivl om dagpengeregler kan du også kontakte Styrelsen for Arbejdsmarked og Rekruttering (STAR).
Hvad skal du kigge efter ud over prisen?
Prisen er vigtig, men den bør ikke stå alene. Her er andre faktorer, du kan overveje:
- Svartider: Hvor hurtigt får du svar, hvis du har spørgsmål? Nogle a-kasser har chat og telefon, andre kun e-mail.
- Digitale værktøjer: Er det nemt at indberette job, uploade dokumenter og følge din sag online?
- Rådgivning ved ledighed: Tilbyder a-kassen hjælp til jobsøgning, CV-gennemgang eller karriererådgivning?
- Medlemsfordele: Nogle a-kasser har rabataftaler på forsikringer, mobilabonnementer eller andre ydelser, som kan opveje en lidt højere pris.
Prioritér det, der betyder noget for dig. Hvis du aldrig ringer til din a-kasse og klarer alt digitalt, giver det ikke mening at betale ekstra for telefonisk support.
Typiske fejl du skal undgå
Når du gennemgår dit a-kassemedlemskab, er der nogle faldgruber, du bør kende:
- At glemme fagforeningen: Mange tror, de kun betaler for a-kasse, men har en fagforening med i pakken. Tjek det.
- At melde sig ud før ind: Det kan skabe huller i din anciennitet. Altid omvendt rækkefølge: ind først, ud bagefter.
- At fokusere kun på pris: Den billigste løsning er ikke altid den bedste for dig. Overvej dit faktiske behov.
- At antage, at alle a-kasser er ens: Serviceniveauet varierer. Læs anmeldelser eller spørg i dit netværk.
- At udskyde beslutningen: Hver måned, du venter, betaler du potentielt for meget. Sæt en time af og få det gjort.
At spare på faste udgifter som a-kasse følger samme princip som at spare penge på forsikringer: Gennemgå regelmæssigt, hvad du betaler for, og om det matcher dit behov.
Tjekliste: Er du klar til at skifte?
Før du tager beslutningen, kan du bruge denne hurtige tjekliste:
- Jeg ved præcis, hvad jeg betaler i kontingent hver måned: □ Ja □ Nej
- Jeg har tjekket, om jeg betaler for fagforening eller lønsikring: □ Ja □ Nej
- Jeg har sammenlignet priser med mindst to andre a-kasser: □ Ja □ Nej
- Jeg har læst op på opsigelsesreglerne i min nuværende a-kasse: □ Ja □ Nej
- Jeg har sikret mig, at jeg melder mig ind i den nye, før jeg melder mig ud: □ Ja □ Nej
Kan du sætte flueben ved alle fem, er du klar til at handle. Kan du ikke, så brug de næste 15 minutter på at få styr på de manglende punkter.
Ofte stillede spørgsmål
Mister jeg min anciennitet, hvis jeg skifter a-kasse?
Nej, din anciennitet følger med, så længe du melder dig ind i den nye a-kasse, før du melder dig ud af den gamle. Der må ikke være huller i dit medlemskab. Din nye a-kasse vil typisk bede om en overførselsattest fra den gamle, som dokumenterer din anciennitet.
Er der forskel på dagpengene, uanset hvilken a-kasse jeg vælger?
Nej, dagpengesatsen er lovbestemt og ens for alle. I 2026 er den maksimale dagpengesats den samme, uanset om du er medlem af den billigste eller dyreste a-kasse. Det, du betaler ekstra for, er service og administration — ikke højere dagpenge.
Kan jeg være medlem af en a-kasse uden at være i en fagforening?
Ja, a-kasse og fagforening er to forskellige ting. Du kan sagtens nøjes med et rent a-kassemedlemskab og fravælge fagforening. Det giver en lavere månedlig udgift, men du mister så muligheden for faglig bistand ved arbejdskonflikter.
Hvad sker der med min lønsikring, hvis jeg skifter a-kasse?
Lønsikring er typisk knyttet til din specifikke a-kasse og følger ikke automatisk med ved skift. Hvis du har lønsikring og ønsker at beholde den, skal du undersøge, om din nye a-kasse tilbyder noget tilsvarende, og om der er karensperioder eller nye helbredserklæringer involveret.


