Annonce – sponsoreret indhold.
Når du vil investere selv i aktier, støder du hurtigt på et spørgsmål: Har jeg virkelig brug for at betale nogen for at hjælpe mig, eller kan jeg klare det selv? Svaret er, at de fleste danskere med en smule tid og nysgerrighed sagtens kan træffe fornuftige investeringsbeslutninger uden at betale for dyr rådgivning eller eksklusive analysetjenester. Det kræver hverken en finansiel uddannelse eller adgang til hemmelige værktøjer — det kræver blot, at du forstår nogle få nøgletal og ved, hvor du finder de relevante data. Denne guide viser dig præcist, hvordan du kommer i gang med at analysere og udvælge aktier på egen hånd, så du beholder flere af dine investeringskroner selv.
- Traditionel rådgivning og formidlede investeringsprodukter kan koste dig tusindvis af kroner årligt i skjulte gebyrer
- Tre nøgletal — værdiansættelse, finansiel sundhed og udbytteafkast — giver dig et solidt fundament for aktievalg
- Gratis onlineværktøjer gør det muligt at filtrere og sammenligne aktier uden at betale for adgang
- En simpel månedlig rutine på 30-60 minutter er nok til at holde overblik over dine investeringer
Hvad koster finansiel rådgivning egentlig over tid?
Før du kan vurdere, om det er værd at klare aktievalg selv, skal du forstå, hvad alternativet reelt koster. Mange danskere er ikke klar over, hvor meget de betaler for at få andre til at håndtere deres investeringer — og omkostningerne ligger ofte gemt i strukturen frem for på en tydelig faktura.
Når du investerer gennem en bank eller rådgiver, betaler du typisk flere lag af gebyrer. Der er årlige administrationsomkostninger på selve investeringsproduktet, som ofte ligger mellem 0,5% og 2% af din investerede kapital. Dertil kommer eventuelle rådgivningsgebyrer, enten som et fast beløb eller en procentdel af din formue. Nogle produkter har desuden performance fees, handelsomkostninger eller indirekte omkostninger, der ikke fremgår tydeligt af produktets faktaark.
For at sætte det i perspektiv: Hvis du har investeret 500.000 kroner og betaler 1,5% i samlede årlige omkostninger, forsvinder 7.500 kroner fra dit afkast hvert eneste år. Over en investeringshorisont på 20 år — og med renters rente-effekten — kan den forskel løbe op i flere hundrede tusinde kroner i tabt formue. Finanstilsynet anbefaler, at du altid undersøger de samlede omkostninger ved et investeringsprodukt, før du investerer, netop fordi selv små procentforskelle har stor betydning over tid.
Hertil kommer, at mange rådgivere modtager provision fra de produktudbydere, de anbefaler. Det betyder, at de ikke altid har et incitament til at vælge den billigste eller mest passende løsning til dig. Denne interessekonflikt er en af grundene til, at flere og flere danskere vælger at tage sagen i egen hånd.
Tre nøgletal du selv kan holde øje med når du investerer i aktier
Det lyder måske kompliceret at analysere aktier, men i praksis kan du komme langt med tre overordnede kategorier af nøgletal. De svarer til tre simple spørgsmål: Er aktien billig eller dyr? Er selskabet finansielt sundt? Og giver det løbende afkast i form af udbytte?
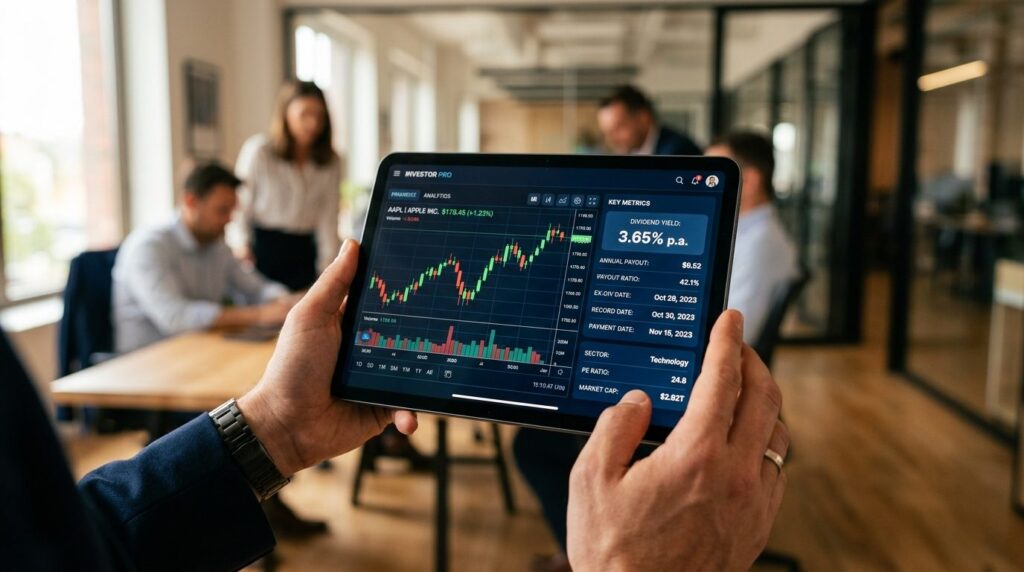
Værdiansættelse — betaler du en fair pris?
Værdiansættelse handler om, hvad du betaler for selskabets indtjening, aktiver eller vækstpotentiale. De mest anvendte nøgletal inkluderer:
- P/E (Price-to-Earnings): Aktiekursen delt med overskuddet per aktie. Et lavt P/E-tal kan indikere, at aktien er billig i forhold til indtjeningen, men kan også afspejle problemer i selskabet.
- P/B (Price-to-Book): Aktiekursen i forhold til den bogførte værdi af selskabets aktiver. Relevant især for kapitalintensive brancher som banker og industri.
- EV/EBITDA: Virksomhedsværdien i forhold til driftsindtjeningen. Bruges ofte til at sammenligne selskaber på tværs af kapitalstrukturer.
Ingen af disse tal giver mening i isolation. En aktie med et lavt P/E-tal er ikke automatisk et godt køb — det kan være, markedet prissætter reelle problemer. Men ved at sammenligne nøgletallene med branchegennemsnit og selskabets egen historik, kan du danne dig et billede af, om prisen er rimelig.
Finansiel sundhed — kan selskabet betale sine regninger?
Et selskab kan se attraktivt ud på papiret, men hvis det drukner i gæld eller ikke genererer penge nok til at overleve, er det en risikabel investering. Finansiel sundhed vurderes ofte gennem:
- Gældsgrad (Debt-to-Equity): Hvor meget gæld har selskabet i forhold til egenkapitalen? Høj gæld øger risikoen, især i perioder med stigende renter.
- Current Ratio: Kan selskabet betale sine kortfristede forpligtelser med sine kortfristede aktiver? Et tal under 1 er et advarselssignal.
- Frit cash flow: Genererer selskabet faktisk kontanter, eller eksisterer overskuddet kun på papiret? Frit cash flow er det, der i sidste ende kan bruges til udbytte, tilbagekøb eller investeringer.
Disse nøgletal finder du i selskabernes årsrapporter, men du behøver ikke læse dem selv. En gratis aktiescreener samler typisk disse data og giver dig mulighed for at filtrere aktier baseret på deres finansielle sundhed, så du hurtigt kan sortere de mest risikable selskaber fra.
Udbytteafkast — får du løbende betaling?
For mange investorer er udbytte en vigtig del af afkastet. Udbyttebetalende selskaber giver dig et løbende cash flow, som du enten kan genvestere eller bruge til andre formål. De relevante nøgletal inkluderer:
- Dividend Yield (udbytteafkast): Det årlige udbytte i forhold til aktiekursen. Et højt udbytteafkast ser attraktivt ud, men kan også signalere, at kursen er faldet af en grund.
- Payout Ratio: Hvor stor en del af overskuddet udbetales som udbytte? En meget høj payout ratio kan betyde, at udbyttet er uholdbart på sigt.
- Udbyttehistorik: Har selskabet en track record for stabile eller stigende udbytter? Konsekvens over tid er ofte vigtigere end et enkelt højt udbytteår.
Ved at kombinere disse tre kategorier — værdiansættelse, sundhed og udbytte — kan du hurtigt danne dig et overblik over, om en aktie fortjener nærmere undersøgelse.
Trin-for-trin: Sådan screener du aktier selv
Nu hvor du kender de vigtigste nøgletal, er næste skridt at finde de aktier, der lever op til dine kriterier. Her er en praktisk fremgangsmåde, som du kan følge uden at betale for dyre abonnementer.
Trin 1: Definer dine kriterier
Før du begynder at søge, skal du vide, hvad du leder efter. Stil dig selv spørgsmålene:
- Vil jeg have stabile, udbyttebetalende selskaber eller vækstaktier?
- Hvor meget risiko er jeg villig til at tage?
- Er der bestemte brancher, jeg vil fokusere på eller undgå?
- Hvilken tidshorisont har jeg — investerer jeg til pension om 20 år eller til et mål om 3 år?
Dine svar afgør, hvilke filtre du skal prioritere. En pensionsopsparer med lang horisont kan måske acceptere mere volatilitet i bytte for højere vækstpotentiale, mens en investor tættere på mål nok foretrækker stabilitet og udbytte.
Trin 2: Brug en screener til at filtrere
En aktiescreener er et værktøj, der lader dig filtrere tusindvis af aktier ned til en håndterbar liste baseret på dine valgte kriterier. I stedet for at gennemgå hver aktie manuelt, kan du for eksempel angive:
- Værdiansættelsesscore på minimum 6 ud af 10
- Sundhedsscore på minimum 7 ud af 10
- Udbytteafkast på minimum 3%
Resultatet er en liste over aktier, der opfylder alle dine basale krav. Herfra kan du gå i dybden med de mest lovende kandidater.
Trin 3: Undersøg de udvalgte aktier nærmere
En screener er et filtreringsværktøj, ikke en investeringsanbefaling. Når du har en kortliste, skal du grave dybere:
- Læs seneste årsrapport eller kvartalsrapport: Hvad siger ledelsen om udsigterne? Er der risikofaktorer, du bør kende?
- Forstå forretningsmodellen: Kan du forklare, hvordan selskabet tjener penge, på 2-3 sætninger? Hvis ikke, forstår du måske ikke risikoen.
- Tjek nyhedsbilledet: Er der væsentlige begivenheder på vej — retssager, regulering, store kontrakter, ledelsesændringer?
- Sammenlign med konkurrenter: Hvordan ser nøgletallene ud i forhold til andre selskaber i samme branche?
Trin 4: Tag beslutningen — og dokumenter den
Når du har gjort dit forarbejde, er det tid til at beslutte, om du vil investere. Skriv gerne ned, hvorfor du køber aktien og hvad der skulle til, for at du vil sælge den igen. Det hjælper dig med at undgå emotionelle beslutninger senere.
Overvej også, hvor stor en del af din portefølje denne ene aktie skal udgøre. Finanstilsynet og andre myndigheder anbefaler spredning for at mindske risikoen — læg ikke alle æg i én kurv, uanset hvor attraktiv en enkelt aktie ser ud.
Typiske fejl når du investerer selv — og hvordan du undgår dem
Selv med de bedste værktøjer begår mange nye investorer fejl, der koster dem penge. Her er de mest almindelige faldgruber:
At jagte afkast uden at forstå risikoen
Et selskab med udbytteafkast på 12% ser fantastisk ud på papiret. Men spørg dig selv: Hvorfor er afkastet så højt? Ofte er svaret, at kursen er faldet drastisk, fordi markedet forventer, at udbyttet vil blive skåret. Høje tal er ikke automatisk gode tal — de kræver forklaring.
At handle for ofte
Hver gang du køber eller sælger, betaler du kurtage og spread. Derudover viser forskning konsekvent, at aktive tradere i gennemsnit underpræsterer i forhold til dem, der køber og holder. Tålmodighed er underrated som investeringsstrategi.
At ignorere skatteforhold
I Danmark beskattes aktieindkomst progressivt. Skattestyrelsen har tydelige regler for, hvordan gevinster og udbytter beskattes, og det er værd at sætte sig ind i dem, før du handler. Overvej også, om du skal investere via en aktiesparekonto, frie midler eller pensionsmidler — skattereglerne er forskellige.
At lade følelser styre
Når markederne falder, er det fristende at sælge i panik. Når de stiger, er det fristende at købe mere af det, der allerede er steget. Begge impulser er sjældent gode rådgivere. Derfor er det værdifuldt at have en plan på forhånd og holde sig til den.
Sådan opbygger du en simpel rutine for aktievalg
Du behøver ikke bruge timer hver dag på at overvåge markederne. En struktureret rutine på 30-60 minutter om måneden er tilstrækkeligt for de fleste privatinvestorer.
Ugentlig check (5 minutter)
Kast et hurtigt blik på dine positioner. Er der væsentlige kursbevægelser? Du behøver ikke reagere på daglige udsving, men det er godt at være orienteret.
Månedlig gennemgang (30-45 minutter)
Gennemgå din portefølje mere grundigt:
- Har nogle positioner vokset sig meget store i forhold til resten? Overvej om du skal rebalancere.
- Er der kommet nye kvartalsrapporter fra dine selskaber? Læs opsummeringerne.
- Har du penge klar til at investere? Kør en screening for at finde nye kandidater.
Kvartalsvis vurdering (45-60 minutter)
Hvert kvartal er det værd at træde et skridt tilbage:
- Lever din portefølje op til din oprindelige strategi?
- Er der aktier, du har mistet tilliden til, og som du bør sælge?
- Har din livssituation ændret sig, så din risikotolerance eller tidshorisont er anderledes?
Denne struktur sikrer, at du holder dig opdateret uden at blive opslugt af daglig støj. Det er præcis den balance, der gør det realistisk at investere selv i aktier på lang sigt.
Hvornår giver professionel rådgivning stadig mening?
Selvom denne guide handler om at spare penge ved at klare tingene selv, er der situationer, hvor det faktisk kan betale sig at søge hjælp:
- Kompleks formue: Hvis du har erhvervsindkomst, ejendomme, udenlandske aktiver eller planlægger generationsskifte, kan de skattemæssige og juridiske aspekter blive så indviklede, at en rådgiver kan spare dig for dyre fejl.
- Manglende tid eller interesse: Hvis tanken om at læse årsrapporter og screene aktier føles som en byrde snarere end en interessant udfordring, er det bedre at betale for hjælp end at lade være med at investere overhovedet.
- Store livsbeslutninger: Ved pension, skilsmisse, arv eller andre store ændringer kan et enkelt møde med en uafhængig rådgiver give overblik og tryghed.
Hvis du vælger at bruge en rådgiver, så vælg en, der er uafhængig og ikke modtager provision fra produktudbydere. Spørg direkte til alle omkostninger, og få dem på skrift. Forbrugerrådet Tænk har vejledninger om, hvad du bør være opmærksom på ved valg af finansiel rådgiver.
Ofte stillede spørgsmål
Hvor meget skal jeg investere for at det kan betale sig selv?
Der er ingen fast minimumsgrænse. Selv med små beløb kan du starte med at lære processen og opbygge gode vaner. Det vigtige er, at du kun investerer penge, du kan undvære på lang sigt, og at du ikke betaler så meget i handelsomkostninger, at det spiser dit afkast. Mange platforme tilbyder lave eller ingen handelsgebyrer, hvilket gør det realistisk at starte med få tusinde kroner.
Kan jeg virkelig analysere aktier uden finansiel uddannelse?
Ja. De basale nøgletal — P/E, gældsgrad, udbytteafkast — kan læres på få timer. Du behøver ikke forstå komplicerede finansielle modeller for at træffe fornuftige beslutninger. Det vigtigste er at forstå, hvad du investerer i, og at du diversificerer for at sprede risikoen. Mange succesfulde privatinvestorer har ingen formel uddannelse i finans.
Hvordan ved jeg, om en aktiescreener er pålidelig?
Tjek, hvor ofte data opdateres, og om kilden til nøgletallene er transparent. Et værktøj, der opdaterer data dagligt og trækker på officielle regnskabstal, er mere pålideligt end et, der ikke oplyser sin metode. Brug screeneren som et filtreringsværktøj, ikke som en endelig dom — bekræft altid vigtige tal i selskabets egne rapporter, før du investerer.
Hvad er risikoen ved at investere selv?
Den primære risiko er, at du træffer dårlige beslutninger baseret på manglende viden eller emotionelle impulser. Du kan også overse vigtig information, som en professionel ville fange. Derfor er det vigtigt at starte i det små, lære undervejs og aldrig investere penge, du ikke har råd til at tabe. Diversificering på tværs af selskaber og brancher reducerer risikoen markant.
Skal jeg betale skat af mine aktiegevinster?
Ja, aktieindkomst beskattes i Danmark. Gevinster og udbytter lægges sammen og beskattes efter en progressiv skala. Skattestyrelsen har detaljerede vejledninger om reglerne, og det er dit eget ansvar at indberette korrekt. Hvis du investerer gennem en dansk bank eller børsmægler, indberettes det ofte automatisk, men tjek altid din årsopgørelse.